Tulungagung (13/9/2026) - Banyak orang membayangkan bebas finansial identik dengan rumah mewah, mobil mahal, atau rekening bersaldo miliaran. Padahal, dalam pandangan Islam, kebebasan finansial bukan soal seberapa banyak harta yang dimiliki, melainkan bagaimana harta itu diperoleh, dikelola, dan digunakan.
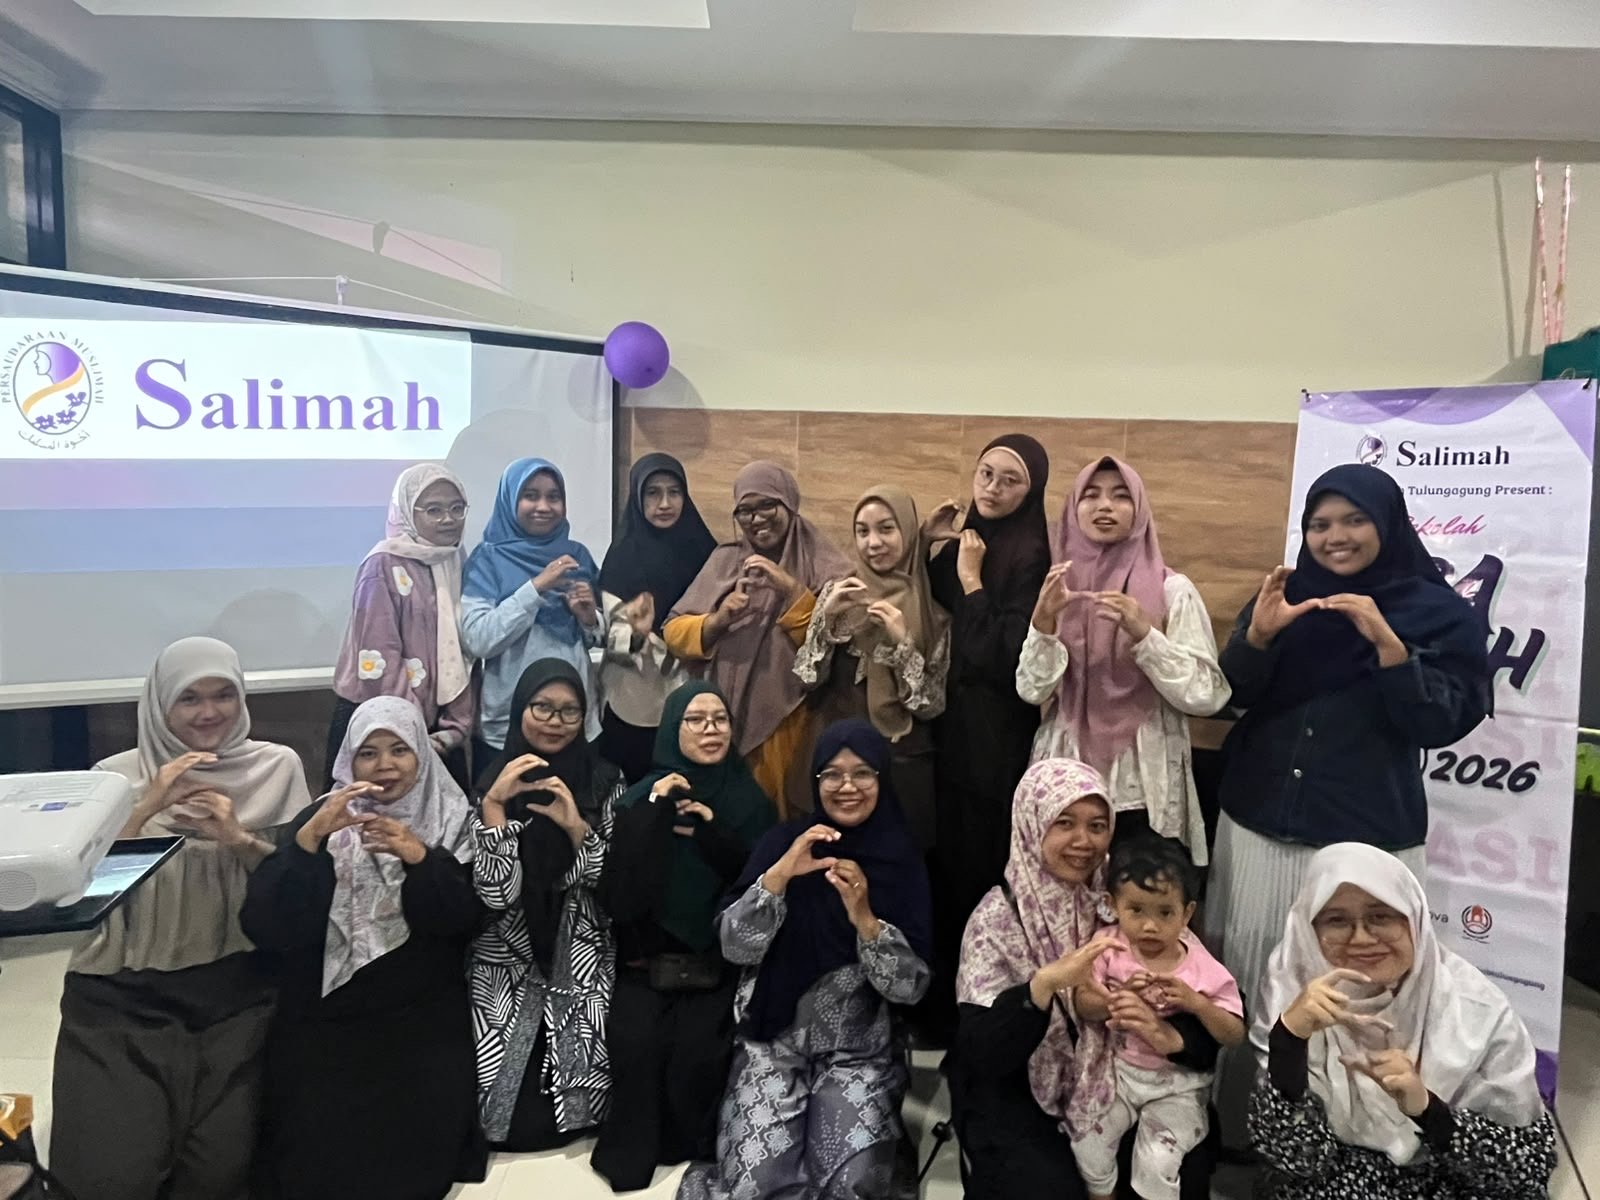
Demikian disampaikan Lantip Susilowati, dosen UIN Sayyid Ali Rahmatullah (UIN Satu) Tulungagung dalam Sekolah Pranikah Salimah (Serasi) angkatan ketiga bertema "Manajemen Keuangan Keluarga" yang diselenggarakan Salimah Tulungagung, pada Ahad (13/9) pagi di Klinik Cordova Bago, Tulungagung.
Kepada peserta Serasi, Lantip meluruskan pemahaman soal kebebasan finansial. Menurutnya, merdeka finansial bukan berarti menjadi miliarder, melainkan kondisi ketika keuangan seseorang sudah cukup untuk memenuhi kebutuhan, menghadapi risiko, dan mencapai tujuan hidup tanpa terus dihantui kecemasan soal uang. "Kebebasan finansial itu bukan tentang punya uang paling banyak, tapi tentang kamu yang punya kendali atas hidupmu," ujarnya.
Ia memaparkan bahwa Rasulullah SAW telah mencontohkan pengelolaan keuangan sejak usia dini hingga mencapai kecukupan. Rasulullah mulai belajar menabung dan bertanggung jawab atas uang saku di usia 8-12 tahun, membangun ilmu dan keterampilan di usia 12-25 tahun. Beliau mulai mengelola bisnis dengan modal amanah dan kejujuran di usia 25 tahun, hingga membangun kemapanan yang membawa keberkahan di usia 40 tahun ke atas, dan tetap hidup sederhana serta memperbanyak manfaat bagi orang lain setelah memiliki kecukupan.
Lantip membagikan enam prinsip keuangan yang diteladankan Rasulullah, yaitu jujur dalam mencari rezeki, berdagang dengan amanah, tidak berlebihan dalam membelanjakan harta, menyadari bahwa harta punya fungsi sosial lewat zakat dan sedekah, menghindari utang yang tidak perlu, serta memahami bahwa kaya bukan berarti harus hidup berlebihan.
"Dalam Islam, harta adalah amanah. Bukan hanya soal bagaimana supaya uang bertambah, tapi juga apakah harta itu diperoleh dengan cara yang baik, dikelola dengan amanah, dan membawa manfaat," tegas ibu tiga anak ini.
Sebagai bentuk nyata meneladani Rasulullah dalam mengelola harta secara amanah dan terencana, ia memaparkan langkah-langkah pengelolaan keuangan keluarga yang bisa mulai diterapkan sejak masa pranikah. Langkah pertama adalah menetapkan tujuan, yakni mendiskusikan dan memusyawarahkan keuangan bersama pasangan, membayangkan masa depan, lalu menuliskannya sebagai pengingat bersama.
Langkah kedua, membuat anggaran, dimulai dengan mengevaluasi kondisi kekayaan saat ini melalui perhitungan total aset dikurangi utang, untuk mengetahui apakah kondisi keuangan surplus atau minus. Langkah ketiga adalah menetapkan prioritas pengeluaran, mulai dari kebutuhan konsumsi bulanan, biaya pendidikan anak, utang dan pajak, hingga tabungan dan ZIS. Langkah keempat, menganalisis risiko yang mungkin dihadapi keluarga ke depan.
Langkah terakhir, sekaligus yang paling sering diabaikan, adalah evaluasi. Ia menegaskan bahwa kesalahan terbesar dalam mengelola keuangan keluarga adalah tidak adanya evaluasi rutin, yang biasanya terjadi karena tidak ada catatan keuangan sama sekali. "Semakin tidak dievaluasi, semakin berbahaya," ujarnya.
Dalam kesempatan yang sama, Lantip turut menekankan pentingnya dana darurat bagi setiap keluarga. Ia mencontohkan dua skenario ketika kendaraan tiba-tiba rusak: keluarga yang memiliki dana darurat bisa langsung membayar biaya perbaikan tanpa berutang, sementara yang tidak memiliki dana darurat terpaksa menanggung beban tambahan berupa bunga kartu kredit yang justru memperberat kondisi keuangan.
Besarnya dana darurat, menurutnya, perlu disesuaikan dengan kondisi keluarga. Bagi yang masih lajang idealnya 3-6 kali kebutuhan bulanan, dan pasangan yang sudah menikah namun belum memiliki anak 6-9 kali. Bagi pasangan yang sudah memiliki anak 9-12 kali, sementara bagi yang berpenghasilan tidak tetap seperti freelancer atau pedagang disarankan 12 kali kebutuhan bulanan atau lebih. Ia mengingatkan bahwa dana darurat tidak harus langsung terkumpul sekaligus, melainkan bisa dibangun secara bertahap dan konsisten sesuai kemampuan masing-masing keluarga.
Terkait dengan penghasilan, Lantip memperkenalkan formula pembagian penghasilan bulanan 10-20-30-40. Sepuluh persen untuk zakat, infak, dan sedekah; 20 persen untuk tabungan dan investasi seperti dana darurat, dana pendidikan, dan tabungan haji; 30 persen untuk membayar utang dan pajak; serta 40 persen untuk kebutuhan rutin sehari-hari. Skema ini bersifat fleksibel dan bisa disesuaikan bagi keluarga dengan penghasilan tidak tetap, dengan metode cash stuffing sebagai cara praktis memisahkan alokasi dana.
Mengutip hadis riwayat Bukhari yang mengajak umat menyisihkan sebagian harta untuk kebaikan masa depan, Lantip mengakhiri materinya dengan berpesan agar calon pengantin membangun kebiasaan keuangan yang sehat sejak awal pernikahan, karena pengelolaan uang yang baik turut menjaga keharmonisan rumah tangga dan mendekatkan keluarga pada kehidupan yang lebih berkah. [dyta, fat]
Komentar